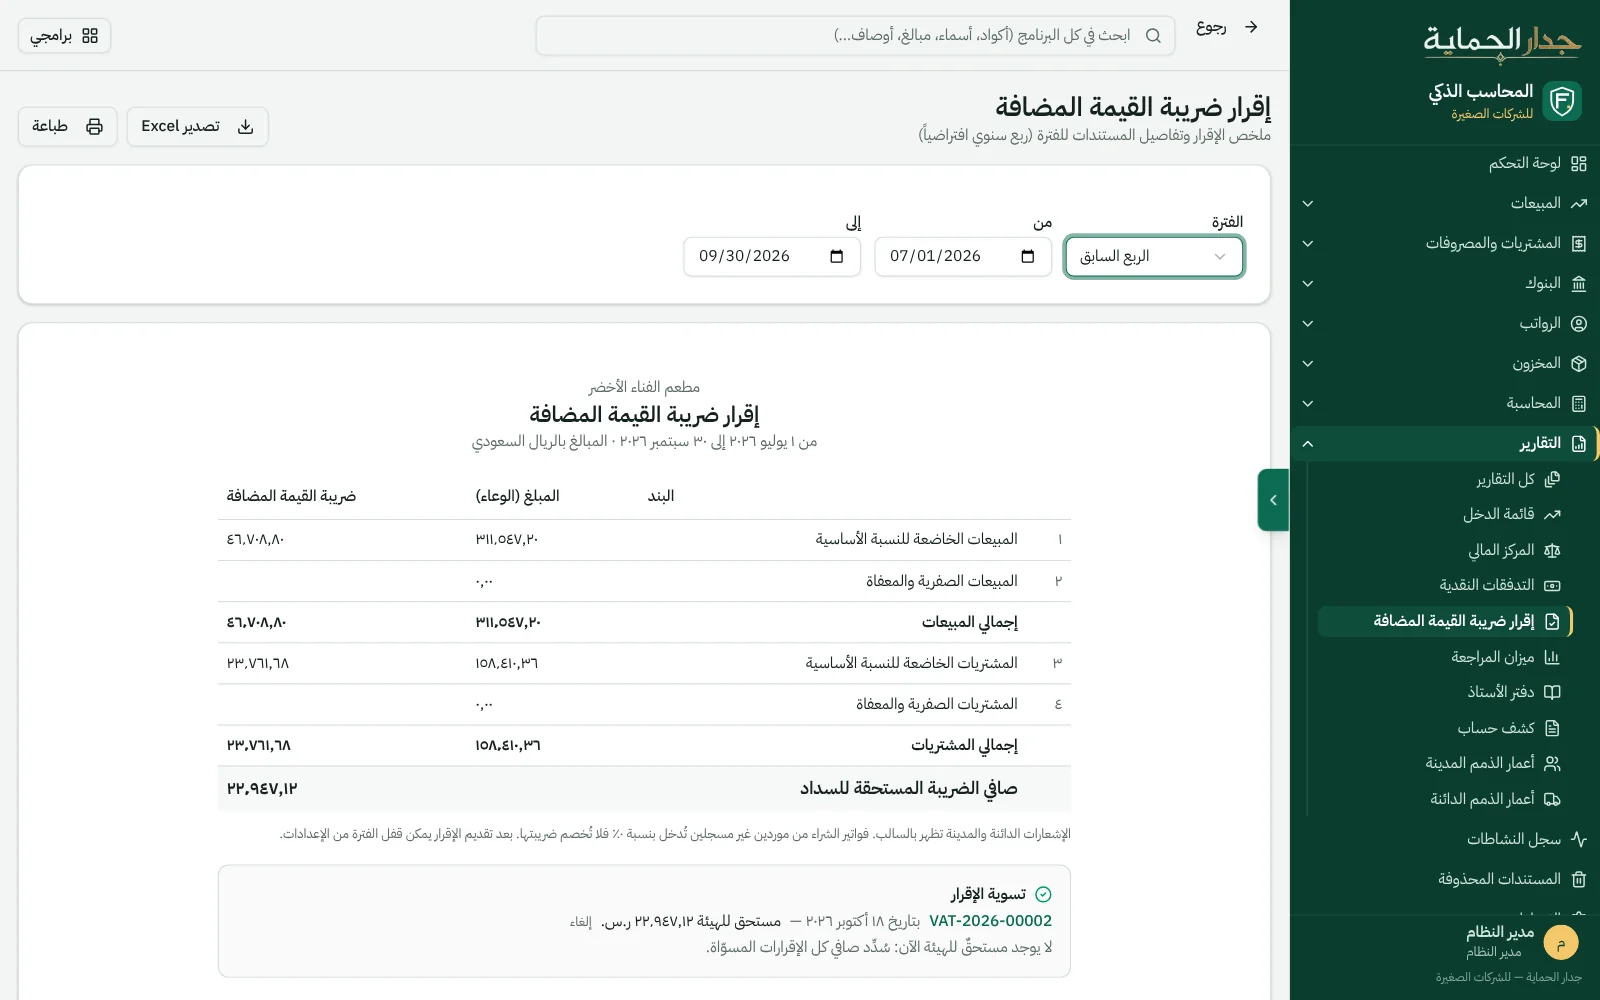
إقرار الضريبة…
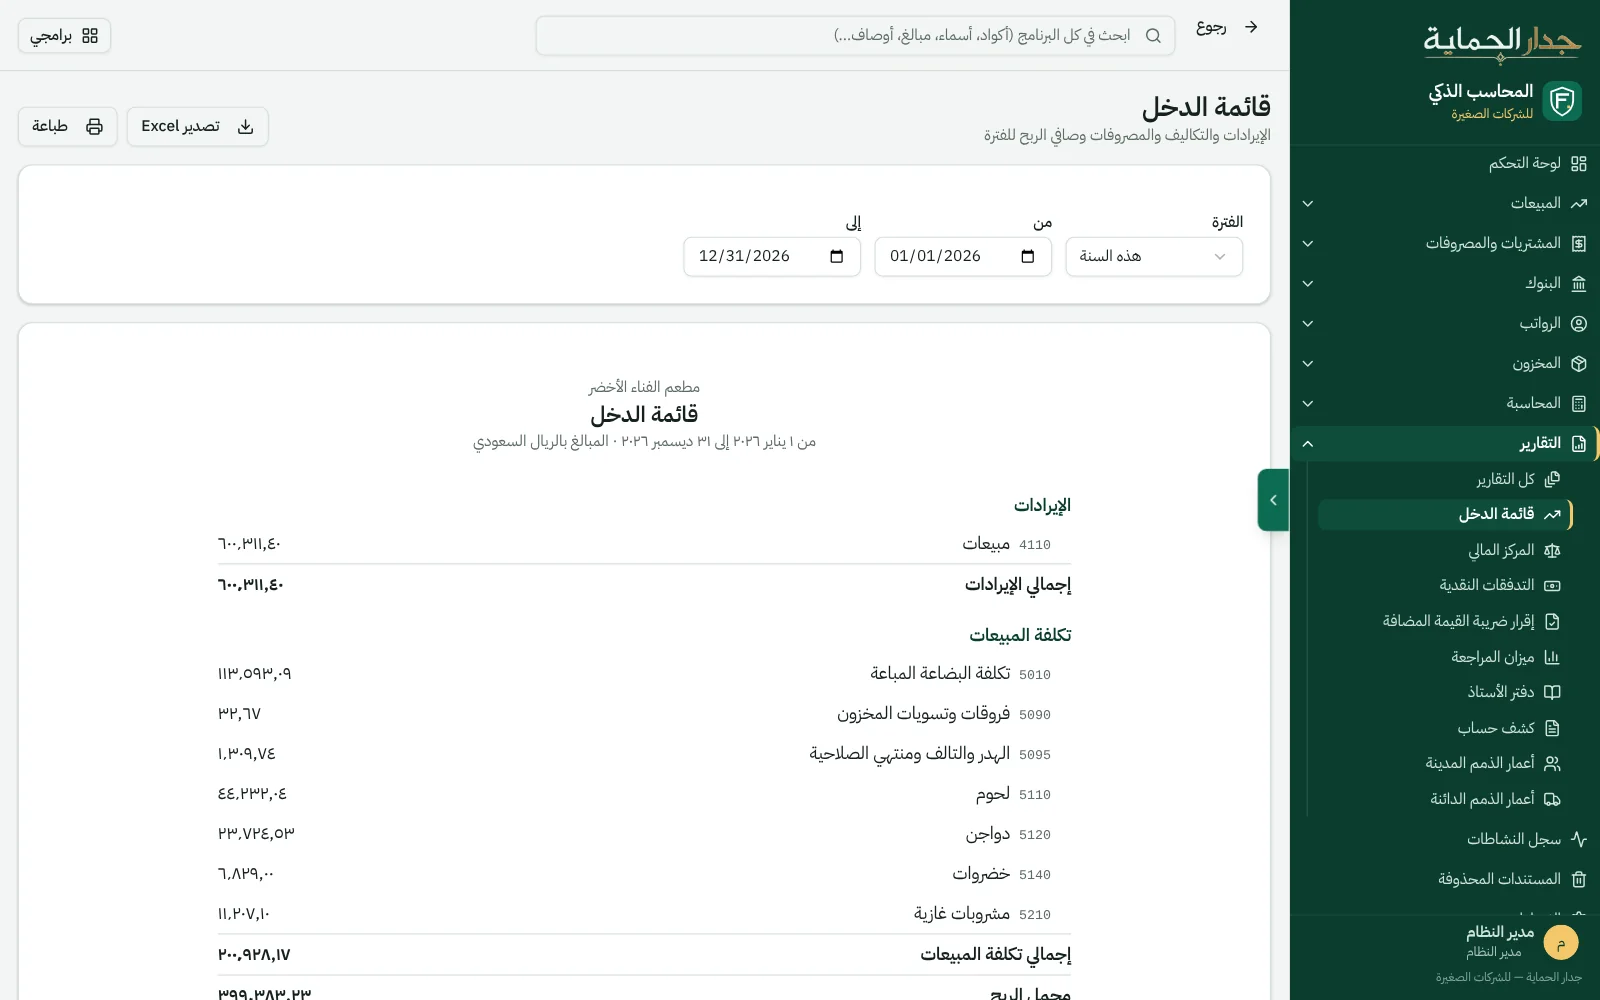
من القيود نفسها.
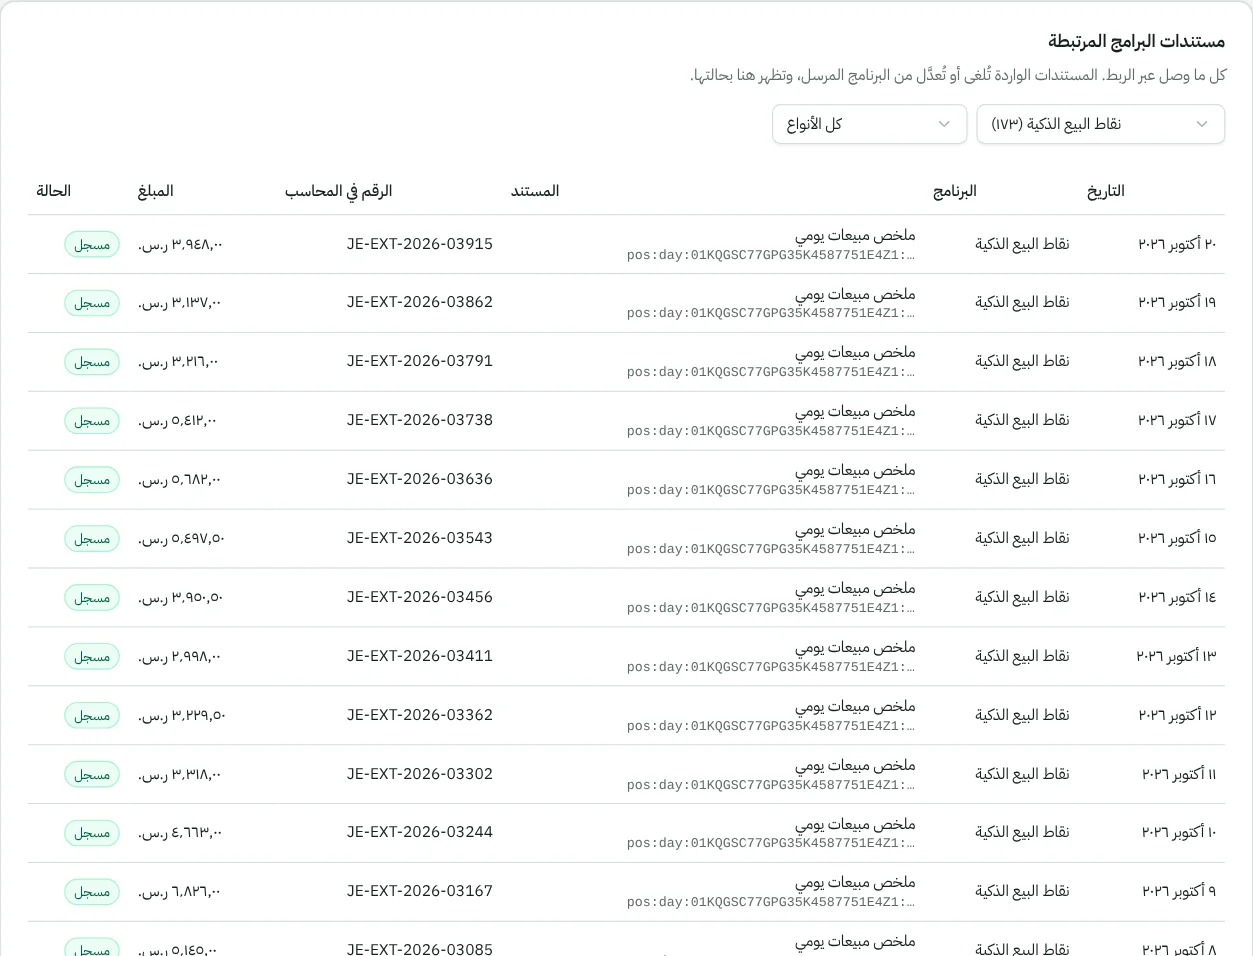
يطابق الإقرار رصيدي ضريبة المخرجات والمدخلات، بتفاصيل كل فاتورةٍ ومصروفٍ وملخص مبيعات.
- بالنسبة الأساسية والصفرية: المبيعات والمشتريات، وتفاصيل كل مستندٍ بالرقم الضريبي للعميل أو المورد.
- تسوية الإقرار بقيدٍ واحد: ينتقل الصافي إلى «ضريبة القيمة المضافة المستحقة للهيئة»، ويبقى الإقرار كما هو بعد التسوية.
- السداد والإقفال: تسدّد الصافي من «المدفوعات الحكومية»، ثم تُقفل الفترة فلا يُضاف إليها مستند.
- مستندٌ متأخر؟ إن أُضيف مستندٌ بتاريخٍ داخل فترةٍ مُسوّاة يظهر الفرق، وتُرحِّل له تسويةً تكميلية.